

TWOJA LLC W USA NIE JEST KORPORACJĄ — DOPÓKI NIE POWIESZ O TYM IRS

Europejska firma chce wejść na rynek amerykański. Właściciele zakładają LLC w Delaware, otwierają konto w banku, podpisują umowę z dużą siecią handlową i zaczynają wysyłać towar. W ich głowach LLC działa jak spółka z o.o.: prowadzi biznes, sama płaci podatki, a właściciele są bezpieczni.
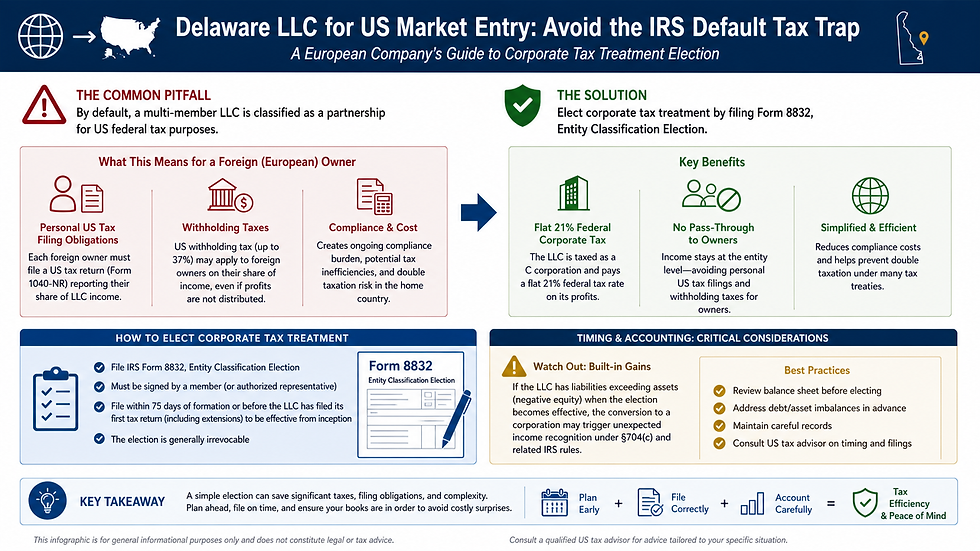
I faktycznie — na gruncie prawa spółek Delaware wszystko wygląda znajomo. LLC jest odrębną osobą prawną, a wspólnicy co do zasady nie odpowiadają za jej długi. Problem zaczyna się dopiero wtedy, gdy do gry wchodzi federalny podatek dochodowy. IRS nie zakłada z góry, że LLC jest korporacją. Wręcz przeciwnie — domyślna klasyfikacja często zaskakuje zagranicznych właścicieli.
Dla IRS:
LLC z dwoma lub więcej wspólnikami to spółka osobowa. Składa Form 1065, sama nie płaci podatku, a dochód „przechodzi” na wspólników.
LLC z jednym wspólnikiem jest „transparentna” — traktowana jak oddział właściciela. Jeśli właściciel jest zagraniczny, i tak musi co roku składać Form 1120 (pro-forma) + Form 5472.
W żadnym z tych wariantów LLC nie jest automatycznie amerykańską korporacją, która sama płaci podatek. Wielu właścicieli dowiaduje się o tym dopiero wtedy, gdy księgowy prosi ich o osobiste numery podatkowe.
Co oznacza „spółka osobowa” dla zagranicznych wspólników
Jeśli LLC jest traktowana jak spółka osobowa, jej dochód z działalności w USA staje się dochodem wspólników. To uruchamia serię obowiązków, których większość przedsiębiorców nie przewidziała:
Osobiste zeznania podatkowe w USA — każdy wspólnik dostaje K‑1 i musi złożyć 1040‑NR lub 1120‑F, nawet w roku ze stratą.
Numery ITIN — zagraniczni wspólnicy muszą je uzyskać, zwykle razem z pierwszym zeznaniem.
Podatek od zysku, którego nikt nie dostał — LLC musi pobrać podatek §1446 od udziału zagranicznych wspólników, nawet jeśli nie wypłaciła im ani dolara.
Ryzyko utraty strat — straty można rozliczyć tylko w terminowo złożonych zeznaniach. Opóźnienia oznaczają, że straty mogą przepaść.
Rozbieżności między krajami — państwo rezydencji wspólników może traktować LLC inaczej niż IRS, co komplikuje rozliczenia.
A jeśli LLC kupuje towar od europejskiej spółki tych samych właścicieli, dochodzą zasady cen rynkowych (§482) i obowiązek składania Form 5472 — z karą 25 000 USD za każdy brakujący formularz.
To wszystko nie wynika z samego biznesu. To wyłącznie efekt domyślnej klasyfikacji podatkowej.
Rozwiązanie istnieje — jeden formularz, ale ważny jest moment
LLC może wybrać opodatkowanie jak korporacja, składając Form 8832. W praktyce nic się nie zmienia: ta sama nazwa, ten sam EIN, te same umowy. Zmienia się tylko sposób opodatkowania.
Od wybranego dnia LLC:
składa Form 1120,
płaci 21% podatku federalnego,
a zagraniczni właściciele nie wykazują jej dochodu w swoich zeznaniach.
Podatek płacą tylko od dywidend — zwykle według obniżonej stawki z umowy o unikaniu podwójnego opodatkowania.
Jest jednak haczyk: dla celów podatkowych wybór traktuje się tak, jakby spółka osobowa wniosła cały majątek do nowej korporacji. Jeśli zobowiązania przewyższają wartość aktywów, powstaje dochód wspólników (§357(c)). A zagraniczne LLC często mają właśnie taką sytuację — straty z okresu rozruchu finansowane niezapłaconymi fakturami od europejskiej spółki.
Dobra wiadomość: jeśli wspólnicy rozliczyli straty w terminowych zeznaniach 1040‑NR, mogą one skompensować dochód z przekształcenia. Dlatego liczy się kolejność:
Uporządkować księgi i złożyć zeznania spółki osobowej.
Złożyć terminowe zeznania 1040‑NR wspólników + wnioski o ITIN.
Wybrać opodatkowanie jak korporacja (Form 8832), najlepiej od początku roku.
Zmniejszyć deficyt kapitałowy, jeśli to możliwe.
Zanim założysz LLC w USA
Ustal klasyfikację podatkową pierwszego dnia — Form 8832 przy zakładaniu spółki rozwiązuje większość problemów.
Nie odkładaj zeznań — straty są cenne tylko wtedy, gdy są rozliczone w terminie.
Pilnuj bilansu — rosnący deficyt utrudnia późniejsze przekształcenie.
Dokumentuj ceny między spółkami od początku.
Sprawdź, jak LLC jest traktowana w Twoim kraju.
LLC to elastyczna i praktyczna forma prowadzenia biznesu w USA. Po prostu nie jest korporacją — dopóki nie powiesz o tym IRS.
Cezary Lerski jest Managing Partnerem Diginet LLC, kalifornijskiej firmy księgowej i doradczej obsługującej zagraniczne firmy działające na rynku amerykańskim. Artykuł ma charakter ogólnej informacji i nie stanowi porady podatkowej ani prawnej; każda sytuacja wymaga indywidualnej analizy.


Komentarze